3450_聯鈞(市)
基本資料
聯鈞光電,台灣光模組組裝廠,同時跨足 CoS(Chip-on-Submount)雷射封裝。主要業務:
- 光模組組裝:400G、800G TRx、AOC、LPO 等(Datacom)
- CoS 雷射封裝:EML(電致吸收調製雷射)、CW Laser 等;CoS 占光電業務 >60%
- 半導體業務:子公司源傑(3163)Silicon Photonics SerDes;合計佔整體約 60%
1-9 月 2025 營收結構:
- 光電產業:NT$13.89 億
- 半導體產業:NT$39.91 億(含源傑)
- 矽光子相關:NT$14.3 億
- 合計:NT$64.62 億;EPS 3.48 元(9M25)
核心競爭優勢
- CoS 雷射封裝:是光模組中技術門檻最高的環節之一,聯鈞 CoS 服務包含 EML、CW Laser 等高速光源,占光電部門 >60%
- 2025 年 CoS 產能 +5 倍:積極搶佔 800G+ 光模組雷射封裝需求
- 台灣供應鏈優勢:GeoPolitics 轉單,台灣供應鏈相對中國更受客戶信任
- 雷射晶片由客戶 Consign:聯鈞專注封裝代工,不承擔 InP 晶片的庫存風險
產品與應用
| 產品 | 技術 | 應用 | 展望 |
|---|---|---|---|
| EML CoS 封裝 | InP EML | 800G 光模組主流技術 | 強勁成長 |
| CW Laser CoS 封裝 | DFB CW | CPO 外部雷射源 | 新成長 |
| 400G/800G TRx | — | AI DC 光互連 | 2026 年回升 |
| AOC(Active Optical Cable) | — | HPC 叢集連結 | — |
| LPO 模組 | — | 低功耗光收發 | 少量,評估中 |
| ELS / ELSFP | 雷射封裝平台 | CPO 光引擎 | 量產時程 2027 |
EPS 記錄
| 期間 | EPS(NT$) | 備註 |
|---|---|---|
| 9M2025(實際) | 3.48 | 光模組因客戶庫存調整低點;雷射封裝強 |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 備註 | 來源 |
|---|---|---|---|---|---|
| 中信投顧(CTBC) | 2025-11-20 | 未評等(NR) | — | — | 報告_CTBC_聯鈞3450_NR_20251120 |
圖片/架構圖
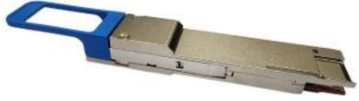 圖說:800G OSFP 光收發模組外觀;聯鈞的模組組裝與 CoS 雷射封裝服務位於高速光模組供應鏈的製造端。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025-2Q | 光模組出貨遞延(客戶庫存調整) | 下行 | ⭐⭐ | 雷射封裝持續成長 |
| 2025 全年 | CoS 產能擴充 5 倍以上 | 產能 | ⭐⭐⭐ | 搶佔 EML/CW 雷射封裝市場 |
| 2025-10 | 光模組出貨回升(月營收回升至 NT$7 億) | 財務 | ⭐⭐ | 調整接近尾聲 |
| 2025-11-20 | CTBC NR 法說摘要:庫存調整年底完成,明年光模組+雷射共同成長 | 展望 | ⭐⭐⭐ | — |
| 2026 | 光模組 + 雷射封裝齊頭並進(2026F 展望) | 展望 | ⭐⭐⭐ | 800G 成長率 > 400G |
| 2026 | 800G 認證如預期進行,single mode 為主力 | 技術 | ⭐⭐⭐ | — |
| 2027 | ELS/ELSFP 量產計畫評估中 | 技術 | ⭐⭐ | CPO 光引擎應用 |
供應鏈位置
- 上游:InP 雷射晶片(客戶 Consign,不自有)、穩懋(3105,潛在 InP CoS 晶片來源)
- 下游(CoS 客戶):光模組廠(Lumentum、Coherent、威世波等)
- 關聯公司:源傑(3163,SiPh SerDes,子公司)
- 所屬供應鏈:技術_光互連、供應鏈_CPO
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| LITE.US(lumentum) | 下游客戶 | CoS 封裝主要客戶之一 |
| 3163_源傑(興) | 子公司 | SiPh SerDes 晶片設計 |
風險與注意事項
- 光模組客戶庫存再次調整(二次週期風險)
- CoS 技術由客戶自建(Lumentum 等大廠自供風險;但聯鈞主張技術領先+台灣供應鏈優勢)
- 雷射晶片由客戶 Consign → 需依賴客戶排程
- ELS/ELSFP 量產延後(CPO 時程風險)
來源
- 報告_CTBC_聯鈞3450_NR_20251120(中信投顧,2025-11-20;NR 法說摘要,CoS >60% 光電,產能 +5 倍,2026 年光模組+雷射齊頭)
- 報告_元大_光通訊產業_20260723(元大投顧,2026-07-23;源傑與聯鈞封裝協作、800G 與 NPO/CPO 插拔式模組產業追蹤)
相關頁面
- 供應鏈_AI光互聯
- 技術_CPO
- 分析_光通_CPO與ELS-COS_20260901
- 分析_大量與聯鈞_2Q26法說_20260818
- 時程_2026記憶體與AI催化劑
- 時程_2026Q3Q4_AI網通與硬體催化劑
- 時程_2026記憶體與AI催化劑
- 2455_全新(市)
2026-08-18 法說更新
- 公司表示 2026 年資本支出約 NT30 億元可轉換公司債,主要用於機器設備與產能建置;屬公司展望/規劃。
- 7M26 捷敏營收 NT2.09、季增 203%,均為法說資料摘要。
- 400G AOC 已完成設計優化並進入量產;800G 仍需客戶驗證。COSA/CoS 產能利用率約 70%,CPO/NPO 外部光源與 ELSFP 仍處 design-in/樣品階段。
- 公司表示 COHR 是重要光源合作方,聯鈞自 2024 年參與 65G 至 400G 產品共同開發;客戶採購量與獨家性未獨立查證。
來源:活動_聯鈞法說_20260818(2026-08-18)。
2026-09-01 ELS-COS 觀察
- 使用者轉述 NVIDIA 2026-08-21 新版 IB Switch System User Manual 以一個 CPO 搭配 18 個 ELS,並提到第一代 CPO InfiniBand scale-out switch 型號為 Q3450-LD;原始 manual 尚未收錄,屬低信心待查證資訊。
- 使用者另轉述 SemiAnalysis 上週末對 ELS-COS 的描述:位於傳統 ELSFP 與 ILS 之間,更靠近 OE、但仍在 ASIC 封裝之外;若平台採用,可能提高聯鈞 COS 封裝的潛在重要性,但目前沒有聯鈞客戶驗證或訂單證據。
來源:memo_光通_CPO_ELS_COS_20260901(使用者提供筆記,2026-09-01)。
2026-08-18 2Q26 法說補充
- 使用者轉述聯鈞以共同開發 team、提前固樁設備與客戶頒發獎牌說明雷射封裝客戶黏著;北美雷射前三大客戶約 2/3 訂單的說法尚未由原始法說文件獨立查證,列為低信心作者轉述。
- 使用者轉述母子公司 2Q26 毛利率均逾 30%、AOC 稼動率約 70%,COSA 正在擴產,並以 4Q26 AOC/COSA 同步改善作為毛利率擴張情境;屬公司口徑/投資推論,待財報與營收驗證。
- 2024 至 2026 年設備支出約由 3 億元增至 16 億元,帳上現金約 31 億元、CB 規模約 30 億元;公司解釋 CB 為提前鎖定低成本資金,仍須追蹤稀釋與資本支出效率。
來源:memo_大量聯鈞_2Q26法說_20260818(使用者提供法說整理,2026-08-18)。