技術_FAU
定義
FAU(Fiber Attach Unit/Fiber Array Unit)是光模組與 CPO 光引擎中將單根或多根光纖精確對準光晶片端面的精密被動元件,負責光纖到光晶片之間的低損耗耦合。在普通可插拔光模組中,FAU 已是成熟器件;在 CPO 方案中,FAU 面對更高芯數、封裝相容性、插損與可維修性要求,成為量產良率的重要環節。
dFAU/DFAU 的官方全名是 Detachable Fiber Array Unit(可拆卸式光纖陣列單元)。它不是所有 CPO FAU 的統稱,而是能拆卸、重新插入的 FAU 介面;目的在於把光引擎驗證前移、改善組裝良率,並讓 CPO 具備現場維修性。固定式 FAU 與可拆卸式 dFAU 是兩種不同設計,不能用「CPO FAU 一律不可插拔」概括。
名詞校正
- 既有供應鏈訪談曾把 DFAU 展開為「Discrete FAU」,並把 CPO FAU 描述成固定式。
- research_dFAU_Coherent_CPO_20260830 收錄的 Lightmatter 官方規格明確寫作 Detachable fiber array unit (dFAU),且支援插拔與重新插入。
- memo_Coherent毛利率_1.6T良率_OCS_DFAU專家觀點_日期不詳 又交替使用「DFU」與「DFAU」,只描述專案仍在投入、尚未產出,未提供結構或正式全名。
- 因官方產品定義優先,本頁已校正全名;舊訪談中的「DFU/DFAU 良率」仍保留為原始 channel 用語,解讀時需確認其實際指固定式 FAU、可拆式 dFAU,或特定 MPC 方案。
圖解
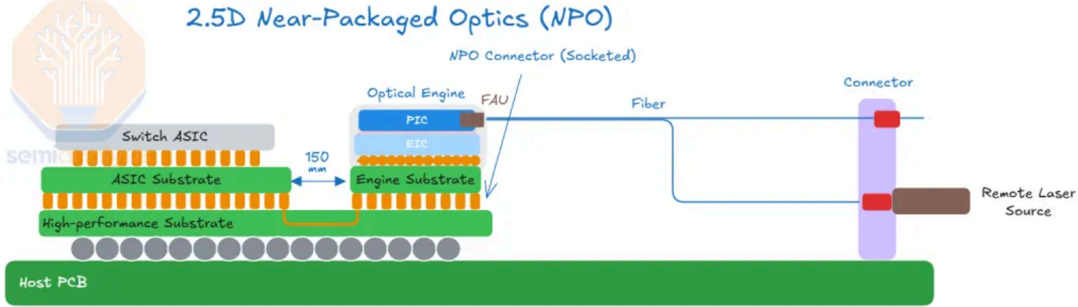 圖(SemiAnalysis,2026-01):NPO(Near-Packaged Optics)架構剖面——FAU 標示於 PIC+EIC 光引擎(Optical Engine)與光纖陣列的對接界面。圖中呈現的是 FAU 的光學對準位置,不足以單憑剖面判定其為固定式或可拆式;dFAU 則是另以可重複插拔介面改善測試與維修性的設計。
技術原理
FAU 在光模組中的用量演進
| 速率 | FAU 方案 | 通道數 | 單只 FAU 價格 | 備註 |
|---|---|---|---|---|
| 400G | 2 個 4ch FAU | 2×4 = 8ch | ~120–150 元 | 成熟方案 |
| 800G(DR8) | 3 個 FAU(2×4ch + 1×8ch) | 3×FAU | ~300 元(2025)→ ~200 元(2026E) | 主流 |
| 1.6T CPO | CPO 專用 FAU | 36ch(Spectrum X) | 300–400 元/個 | 有效供給緊缺 |
| 3.2T CPO | 下一代 DFAU | 高芯數 | 500–700 元/個 | 樣品驗證中 |
CPO FAU 與 dFAU 方案
供應鏈訪談常把下列 CPO 光纖連接路線合稱為 DFAU;官方定義下,是否屬 dFAU 應以能否拆卸與重新插入判斷:
| 方案 | 廠商 | 特點 |
|---|---|---|
| MPC(Multi-Path Connector) | Senko(獨家) | 連接器本身整合凸面鏡,直接完成擴束;無中間橋接結構 |
| TeraMount | Molex(收購) | 金屬卡接件方案 |
| 玻璃載體方案 | 康寧(Corning) | 玻璃載體與晶片耦合,兩端金屬 PIN 對齊 |
Lightmatter vClick 是可明確核實的 dFAU 實例:採垂直擴束光介面、晶圓級被動對準,支援 mold-and-grind 封裝流程;官方規格為插損低於 1.5 dB、80 nm 以上頻寬及 50 次以上插拔循環,並整合 SENKO SEAT/MPC 連接技術。
NVIDIA Spectrum X:可插拔式 FAU,單個 OE 對應 36 芯 FAU;需 32 個 FAU/台機器。 NVIDIA Quantum X:固定式 FAU,對應 18 芯;僅幾千台規模(2025 計劃未交付)。
外置/內置光源的 FAU 辨識線索
memo_EML_InP_CW_ELS_NPO_CPO專家觀點_日期不詳 提供一組供應鏈辨識口徑:外置 ELS 配套多準備 36 芯 FAU,垂直耦合與邊緣耦合可用來區分不同 CPO/NPO 設計;另一種把 150/200mW CW 放在 NPO 光引擎內的方案則可能採 32 芯 FAU。這是 Coherent 相關專家對特定設計的描述,不是全產業統一規格,應與平台 BOM、耦合方式及 FAU 圖面交叉驗證。
| 光源形態 | 訪談中的 FAU 線索 | 光路含義 |
|---|---|---|
| 外置 ELS | 36 芯、搭配保偏光纖;再依垂直/邊緣耦合區分平台 | 外部高功率 CW 經 PMF 傳至 PIC,光路較長、耦合損失較高 |
| 內置 NPO CW | 32 芯;150/200mW CW 直接放在 ASIC 鄰近光引擎 | 不需外置 ELS 的 PMF 路徑,成本與維修性取捨不同 |
關鍵參數 / 判斷指標
| 指標 | 意義 | 2026 觀察重點 |
|---|---|---|
| 1.6T FAU 供需缺口 | 量產節奏觀察 | 需求 800 萬只 vs 有效供給 ~700 萬只,缺口 15%+ |
| CPO FAU 認證進度 | NVIDIA/Google 雙驗線 | NVIDIA ORT 已通過(口頭通知);Google 2026 年 6 月前 2/4 階段通過 |
| V 槽/鍍膜 零部件 | 瓶頸關注點 | 鍍膜外包仍是 2026 主模式;mini 鍍膜線 2027 才量產 |
| CPO FAU 單價 | 上行週期 | 可插拔光模組 FAU 十幾 USD → CPO FAU 150–200 USD |
| 32/36 芯與耦合方式 | 反推內置/外置光源及 NPO/CPO 架構 | 規格不是一對一標準,需用平台 BOM 與樣品共同驗證 |
| PMF 耦合效率 | 外置光源的功率預算 | Coherent 相關專家估約 60%~70%,低於內置透鏡/隔離器直接耦合的 90%+;信心低 |
| 可重複插拔與插損 | dFAU 的維修性與光功率預算 | Lightmatter vClick 規格為 <1.5 dB、50+ 次插拔;量產需追蹤多次插拔後的一致性 |
| Coherent 相關專案產出 | 驗證 channel claim 是否進入收入階段 | 專家估計 2026Q4~2027Q1 小批量出貨;需公司公告與產品規格確認 |
技術瓶頸 / 風險
- 零部件短缺:隔離片和透鏡是整體整合光源供應最緊缺的兩個環節;FAU 自身的 V 槽蓋板與鍍膜製程是卡脖子。
- 固定式與可拆式分流:固定式 FAU 一旦通道故障可能牽連整板維修;dFAU 以可拆卸介面改善服務性,但新增的連接界面也需承擔插損、污染與重複插拔可靠度驗證。
- NVIDIA/Google 規格差異:尺寸不同(製程和通道數一致),雙驗認證周期延長。
- 1.6T 供需缺口:2026 年 1.6T FAU 供需缺口率至少 15%,極端情形下需求 1,000 萬只(缺口擴大至 30%+)。
競爭格局
Finisar(Coherent)供應體系
| 排名 | 廠商 | 特點 |
|---|---|---|
| 第一 | 天孚通信(未建頁,中國) | 早期布局、產業鏈最完整 |
| 第二 | 蘅東光(未建頁,中國) | 海外客戶多年深耕;能生產高芯數 2D 排列 FAU,快速擴產 |
| 第三 | 光庫科技(未建頁,中國) | 聚焦國內及華為體系 |
Coherent 供應鏈中:蘅東光占 約 40% 份額(第二大)。
整合後 FAU 業務:光庫科技(含收購加華微捷 + 蘇州安捷訊)FAU 市場規模將超天孚。安捷訊 2025 年營收接近 8 億元,淨利率 21–22%。
關鍵廠商
| 環節 | 廠商 | 角色 |
|---|---|---|
| FAU 供應(全球第一) | 天孚通信(未建頁) | Finisar/Coherent 供應鏈,最完整 |
| FAU 供應(Coherent 40%) | 蘅東光(未建頁) | 高芯數 2D-FAU,擴產快 |
| FAU + TFLN + OCS | 光庫科技(未建頁) | 四大業務,TFLN+OCS+FAU 整合廠 |
| MPC 方案(獨家) | Senko(未建頁) | DFAU 連接器方案獨家方案 |
| CPO Shuffle Box | COHR.US(coherent) | 北美 CPO Shuffle Box($3,000–5,000)及 FAU 模組 |
| 台灣 FAU / 光纖被動件 | 3363_上詮(櫃) | FAU 台系供應商 |
相關技術
來源
- memo_无源光器件大厂调研_FAU_MMC_acecamptech_20260522(FAU 供需缺口、CPO FAU 認證、競爭格局、光纖供應)
- memo_光通信大厂调研_TFLN_CPO_OCS_acecamptech_20260417(DFAU 方案比較、Spectrum X/Quantum X FAU 規格、MPC/TeraMount/Corning 路線)
- memo_光通信大厂调研_CPO出货量_FAU_MPC方案_acecamptech_20260529(FAU 單價 150–200 USD、CPO FAU 架構、蘅東光地位)
- memo_EML_InP_CW_ELS_NPO_CPO專家觀點_日期不詳 — Coherent 相關專家訪談,日期不詳(2026-08-30 收錄;32/36 芯 FAU、內外置光源、PMF 與耦合效率,信心低)
- research_dFAU_Coherent_CPO_20260830 — Lightmatter/Coherent 官方資料,2026-03-17、2026-08-30 擷取(dFAU 正式全名、規格與 Coherent CPO 技術堆疊)
- memo_Coherent毛利率_1.6T良率_OCS_DFAU專家觀點_日期不詳 — Coherent 相關專家訪談,日期不詳(DFU/DFAU 投入與小批量時程,名詞仍待產品規格確認)