技術_光電芯片
定義
光電芯片(Photonic / Optoelectronic Chip)是光模塊與 CPO 系統的核心有源器件,負責完成光/電訊號的轉換、調製、放大與傳輸。主要包括:
- PD(Photodetector,光探測器):接收光訊號→電訊號
- Driver(驅動芯片):電訊號放大,驅動調製器
- TIA(Trans-Impedance Amplifier,跨阻放大器):PD 輸出電流→電壓,配合 ADC 前端使用
- EML(Electro-absorption Modulated Laser):電吸收調製雷射,整合雷射與調製器
- CW Laser(連續波雷射):硅光模塊外部光源
- DSP(Digital Signal Processor):數位訊號處理,用於 LPO/傳統光模塊
圖解
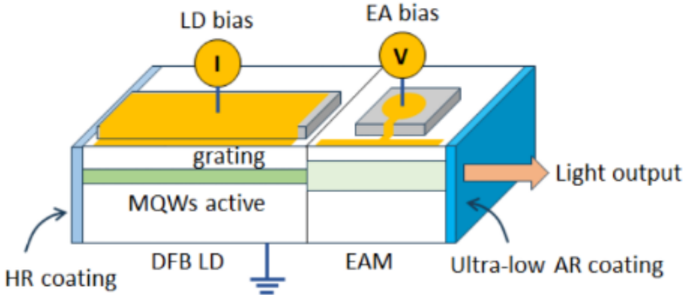 圖(光通訊簡報,2025-03):EML(Electro-absorption Modulated Laser)結構截面——左側 DFB LD(分布反饋雷射)施 LD bias(電流 I)驅動 MQWs 有源區發光;右側 EAM(電吸收調製器)施 EA bias(電壓 V)控制光吸收完成調製;HR/AR coating 控制光腔反射,光從 Ultra-low AR 端輸出。EML 把光源與調製器整合在同一 InP 芯片,是傳統可插拔光模塊主流發射器件,與 TFLN(外部調製路線)和 Si MZM(矽光路線)並行競爭 1.6T+ 應用。
技術原理
供需緊張程度排序(2026 年,最緊到最寬鬆)
200G PD(缺口 60–70%)> Driver > TIA(相對緩和)> DSP(最寬鬆)
PD(光探測器)
200G PD 是 2026 年最緊缺的光電芯片:
| 項目 | 數值 |
|---|---|
| 缺口率 | 60–70%(2026 年) |
| 單顆售價 | 2–3 USD(vs 100G PD 的 0.6–0.8 USD) |
| 晶圓尺寸 | 主要 4 英寸 InP |
| 單顆 Die 面積 | ~350 × 350 µm |
| 每片 4” 晶圓產出 | 4–5 萬顆 |
| 能交付比例 | 訂單的 60%+ |
| 2026 出貨 | >2,000 萬只 |
| 2027 出貨 | 5,000–6,000 萬只 |
量產廠商(全球,2026 年僅有):Macom 和 博通。
材料瓶頸:受限於上游 InP(磷化銦)晶圓基板;主要採購日本住友,同時導入通美(AXT)。InP 基板漲幅 20–30%(剛過去季度已調整)。
800G 和 1.6T 光模塊的 PD 用量皆為 8 顆(Die size 基本一致)。
TIA(跨阻放大器)
| 項目 | 數值 |
|---|---|
| 全球唯一量產 200G TIA 廠商(2026 年) | Marvell |
| 其他廠商 | Macom(2026 年底 / 2027 Q1),Semtech(差不多) |
| 單顆售價(2026) | 30–40 USD |
| 2027 預期價格 | 20–30 USD(降幅 ~30%) |
| 製程代工廠 | GlobalFoundries、ST(歐洲)、Tower,產能無瓶頸 |
| 每個模塊 | 2 顆 TIA |
Driver(驅動芯片)
- LPO 1.6T 限制:800G LPO Driver EQ 均衡能力 8–10 dB,1.6T LPO 需要 20 dB,現有技術無法實現→ 1.6T LPO 量產至少兩年後。
- CPO 中 Driver 角色:
- TSMC + NVIDIA microled CPO:無需獨立 Driver 和 TIA(全部 TSMC 內部完成)
- 博通 CPO 方案(硅光):仍需 Driver 和 TIA,預計 2027 下半年 / 後年量產
DSP(數字訊號處理器)
- 頭部 Broadcom 和 Marvell DSP 已被北美客戶鎖定(合計 >85%)
- 第三大供應商 MaxLinear:已開始與騰訊/字節/阿里接洽(在三星流片,供應相對保障)
CPO 中的光電芯片格局
| CPO 方案 | 調製器 | Driver/TIA | 特點 |
|---|---|---|---|
| TSMC + NVIDIA(microled) | TSMC 內部 microled | 無需獨立 Driver/TIA | 台積電 SoIC-X 混合鍵合 |
| 博通 CPO(硅光) | SiPh PIC | 需要 Driver + TIA | 2027 H2 量產 |
| 通用 CPO 光引擎 | TFLN 調製器 + CW | Driver(EIC)+ TIA | 64 組/系統 |
一個 CPO 系統(3.2T/6.4T 光引擎):64 個 Driver + 64 個 TIA(32 通道,每光引擎各 4 顆,一 CPO ASIC 搭配 16 個光引擎)。CPO 中 Driver/TIA die size 比光模塊更小,單通道成本約可插拔模塊的 50%。
EML/CW 的有效產能與篩選損耗(Coherent 專家觀點)
memo_EML_InP_CW_ELS_NPO_CPO專家觀點_日期不詳 將「晶圓面積增加」與「可交付晶片增加」拆成兩件事:3 吋轉 6 吋的理論面積約為 4 倍,但新尺寸仍須通過磊晶、應力釋放、溫度循環、調製製程與封裝後分測,初期不可能把全部舊產線一次轉換。使用者已確認講者是 Coherent 專家、文中「公司」是 COHR.US(coherent);來源並稱 200G EML 與 100/400mW CW 的單片良品數偏低,200G EML 在外加調製器製程的損失尤其明顯,尚待公司公告或量產資料交叉驗證。
| 觀察項目 | 專家說法 | 解讀 |
|---|---|---|
| 100G EML 晶片價格 | Lumentum 約 US6.5;Lumentum 曾由約 US7 | 僅能視為採購/報價口徑的 estimate,不能與整顆光模組或不同世代 EML 單價直接比較 |
| 70/100mW CW | 1.6T 矽光模組可能仍用 4 顆,實際功率由 PIC 調變與光路能力決定 | 終端驗證看整體 Spec;CW 的溫漂一致性比名目功率差異更關鍵 |
| 200G EML、400mW CW | 良率顯著低於成熟 100G EML/70–100mW CW | 高功率與高速產品的有效供給不能用晶圓面積線性推估 |
| COB 後分測 | 專家估計良率僅九成多,仍有二次損失 | 晶圓良率以外,封裝與模組測試亦會吃掉可交付量 |
數字邊界
上述價格、良率與顆數均來自日期不詳的 Coherent 專家訪談,屬 estimate/rumor;文中「公司」已由使用者確認為 COHR.US(coherent),但仍不可直接改寫為 Coherent、Lumentum 或索爾思的正式公司指引。
關鍵參數 / 判斷指標
| 指標 | 意義 | 2026–27 觀察重點 |
|---|---|---|
| 200G PD 交付率 | 光模塊出貨限制 | 缺口 60–70%,主要 Macom/博通 |
| InP 基板漲幅 | 成本傳導 | 20–30% 漲幅,PD 可能跟漲 |
| TIA 量產家數 | 競爭格局 | 2026 Marvell 獨家 → 2027 年三家 |
| Driver EQ 能力 | 1.6T LPO 可行性 | 現有技術 8–10 dB,需求 20 dB |
| CW Laser 供給 | SiPh 光模塊瓶頸 | Lumentum 領先,Tower 擴 5× |
| 3→6 吋有效轉換率 | 理論面積增幅與實際良品增幅的落差 | 追蹤分批轉線比例、溫循/應力良率與 MOCVD 製程穩定性,不用「面積 4×」直接推導供給 4× |
| 200G EML/400mW CW 單片良品數 | 高速、高功率產品供給彈性 | 若單片仍僅數百至不足千顆,短期瓶頸可能延續;需以具名廠商量產數據驗證 |
技術瓶頸 / 風險
- 200G PD 缺口 60–70%:InP 晶圓基板供應受限;日本住友原供主力(中國管控稀有材料後擴產停止);AXT 份額提升中;雲南鍺業旗下公司約半產能被海思鎖定。
- 硅光芯片:Tower Semiconductor 占全球 60–70%;GlobalFoundries 成本較高(更適合 CPO/OIO);2027 年 Tower 擴產 5×後供應才能緩解。
- EML 最緊缺:全球緊缺排序:EML > SiPh > CW > 隔離器(法拉第旋轉片)。
- 1.6T LPO 時程:1.6T LPO 仍在實驗室,距量產至少 2 年(Driver EQ 瓶頸)。
關鍵廠商
| 器件 | 廠商 | 角色 |
|---|---|---|
| 200G PD(量產) | Macom(未建頁,美) | 全球僅兩家量產 200G PD 之一 |
| 200G PD(量產) | 博通 / Broadcom | 另一家量產,但自用優先 |
| InP 磊晶(PD) | 4971_IET-KY(市) | 全球 InP/GaSb MBE 磊晶代工;供 Coherent 德州廠 |
| InP 磊晶(PD/LD) | 2455_全新(市) | MOCVD;800G PD 市占 ~80%;CW Laser 2026 Q3-4 量產 |
| TIA(2026 唯一量產) | Marvell(未建頁) | Marvell 200G TIA 量產,DSP 頭部 |
| Driver + TIA(Google) | Macom(未建頁) | Google 輕相干模塊 Driver+TIA 供應 |
| SiPh 代工(全球 60–70%) | Tower Semiconductor(未建頁) | 硅光芯片最大代工廠 |
| EML 供應(主力) | LITE.US(lumentum) | 200G EML、CW Laser 領先,高功率 CW 龍頭 |
| EML + InP 供應 | COHR.US(coherent) | EML + 旋光片(與索爾思互助協議) |
| CW Laser(高功率) | Source Photonics(未建頁) | DFB+SOA 方案,EML+CW 雙線 |
| InP 磊晶(LD/PD) | 3081_LandMark光電(市) | CW Laser + InP 垂直整合 |
應用場景
- 800G/1.6T 可插拔光模塊(PD + TIA + Driver + EML/CW)
- CPO 光引擎(TFLN + Driver + TIA 或 TSMC microled)
- LPO 光模塊(無 DSP,Driver EQ 加強)
- Google 輕相干模塊(旭創/Coherent/Lumentum 三供)
相關技術
來源
- memo_光电芯片调研_200G_PD_InP_Driver_TIA_acecamptech_20260522(200G PD 緊缺程度/定價/格局;TIA Marvell 獨家現狀;LPO 1.6T 瓶頸;CPO 光電芯片配置;Google 輕相干三供)
- memo_光模块龙头_光芯片产能_Meta_AWS_acecamptech_20260503(EML/CW 產能格局;Meta/AWS 訂單進展;InP 基板格局)
- memo_光通信调研_MPO_AOC_硅光芯片_acecamptech_20260417(SiPh 代工格局;全球光模塊短缺排序)
- memo_EML_InP_CW_ELS_NPO_CPO專家觀點_日期不詳 — Coherent 相關專家訪談,日期不詳(2026-08-30 收錄;EML 價格、3→6 吋爬坡、200G EML/高功率 CW 良率與封裝分測損耗,信心低)
- memo_使用者澄清_COHR專家_20260830 — 使用者確認講者為 Coherent 專家、文中「公司」為 Coherent,2026-08-30
相關頁面
2026-08-20 Lumentum IR:EML/CW/超高功率雷射供需
- 活動_Lumentum_Fubon_LITE_IR_20260820:EML 供需缺口仍約 30%;2026 年底單位產能較 2025 年底增加 50%,200G EML 預計占 EML 營收約一半。以營收計,200G EML 可能在 2026 年底後成為主力;以單位數量計,可能延至 2027H2。
- Lumentum 已開始生產 200G lane speed CW 雷射供矽光子光模組使用,重新設計後占用空間縮小 30%;目前約占總產出 8–9%,長期可能達 EML 加 CW 合計的 20% 但不超過。以上為公司交流口徑,信心中。
- 超高功率雷射用於 CPO/NPO 的產能可能成為產業瓶頸;短期有效供給受製程難度、良率與擴產速度限制,不能以晶圓面積直接線性推估。