2449_京元電子(市)
基本資料
京元電子(KYEC, King Yuan Electronics Co.)是台灣獨立 IC 測試(Final Test)廠,主要服務類比 IC、功率元件、DRAM、NOR Flash 等測試需求,近年因 HBM 測試、CoWoS 先進封裝後測試需求成長,成為 AI 供應鏈關鍵 OSAT 廠商之一。
主要資料來源:報告_CLSA_台灣OSAT先進封裝_20260610(CLSA,2026-06-10)
2026Q2 公司正式簡報揭露營收 111.42 億元、毛利率 39.5%、稀釋 EPS 2.04 元;產品測試占營收 61.0%,資料處理應用占 36.3%,顯示 AI GPU/TPU/CPU 已成主要增量來源。來源:報告_京元電子_2026Q2業務報告_20260820。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 晶圓測試 | AI GPU/TPU/CPU、類比與車用 IC | NVDA.US(nvidia)、AMD.US(amd) 等平台需求 |
| 產品測試 | AI 加速器、資料處理、消費與通訊 IC | Fabless/IDM 客戶 |
| 封裝服務 | 研磨、切割、挑揀等後段服務 | 先進封裝供應鏈 |
| 預燒 Burn-in | 車用、工業與高可靠度 IC | 車用/工業客戶 |
圖片 / 架構圖
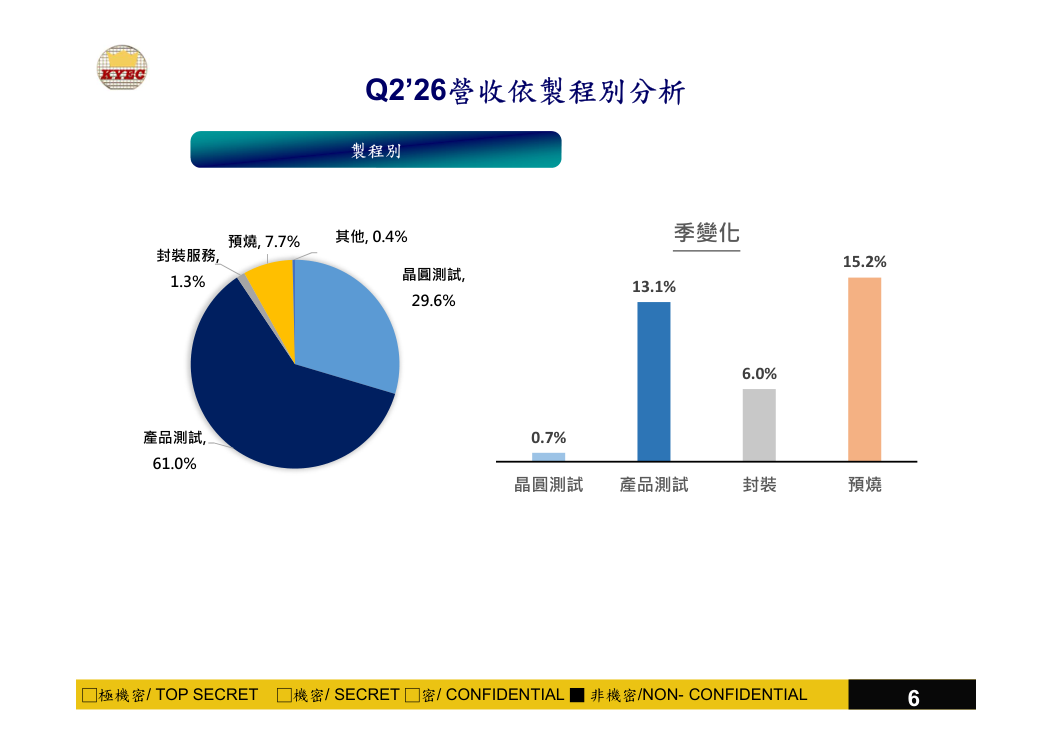
圖(京元電子,2026-08-20):2026Q2 產品測試占營收 61.0%、晶圓測試 29.6%;產品測試季增 13.1%,是 AI 需求轉化為營收的主要環節。
EPS 記錄
| 期間 | EPS(元) | YoY | 備註 |
|---|---|---|---|
| 2026Q2 | 2.04 | +14.6% | 公司正式簡報 |
| 2026H1 | 3.91 | -26.1% | 2025H1 含蘇州子公司處分利益;營業利益年增 51.4% |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 說明 | 來源 |
|---|---|---|---|---|---|
| CLSA | 2026-06-10 | Outperform | NT$360 | HBM/AI 測試需求驅動;CoWoS 後段測試受益者 | 報告_CLSA_台灣OSAT先進封裝_20260610 |
| Nomura | 2026-06-30 | Buy(維持) | NT360) | AI 晶片測試受益者 | 報告_Nomura_亞洲AI半導體_20260630 |
| Citi | 2026-08-07 | 買進 | NT$342 | GPU/TPU 新產品 4Q26 加速,2026 capex NT$500 億 | 報告_Citi_京元電子_20260807 |
| UBS | 2026-08-07 | 買進 | NT$325 | 雲端 AI TAM 擴大;2027E sales +45% | 報告_UBS_京元電子_20260807 |
| 美林(BofA) | 2026-08-08 | 買進 | NT$330 | HPC 需求抵銷折舊上升;2027E EPS NT$16.59 | 報告_美林_京元電子_20260808 |
核心競爭優勢
- HBM 測試受益:AI GPU 採用 HBM3E 記憶體,HBM 測試複雜度大幅提升(更多 KGD 測試步驟),有利獨立測試廠提價
- CoWoS 後測試:Nvidia GB200/GB300/Vera Rubin 的 CoWoS 封裝後最終測試,需要高端 SoC 測試機台(Teradyne/Advantest 最新型)
- 獨立廠定位:相對日月光(3711)在 OSAT 完整垂直整合,京元專注測試,對設計公司有更好的保密性
AI 測試趨勢(CLSA OSAT Rewired,2026-06-10)
- AI 訓練 GPU 每片 CoWoS die 需要更長測試時間(SoIC 3D 堆疊後測試)
- HBM3E 的 Known Good Die(KGD)測試比 HBM2E 複雜 1.5-2x
- 推出 CoPoS(Chip on Package on Substrate)/ FOPLP(Fan-Out Panel Level Package)→ 測試步驟進一步增加
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-06-10 | CLSA Outperform,TP NT$360 | 評等 | ⭐⭐ | OSAT 先進封裝主題 |
| 2026Q3–Q4 | 新無塵室與設備陸續完工/進駐 | 擴產 | ⭐⭐⭐ | 最晚 10–11 月完成主要空間 |
| 2026 年內 | 美國設廠場址目標定案 | 擴產/驗證 | ⭐⭐⭐ | 14 億美元規劃,尚未形成完整損益時程 |
| 2027H1 | 現有擴建空間支撐需求、剩餘設備完成安裝 | 放量 | ⭐⭐⭐ | company outlook |
2026-08 新增觀察
- 三份報告共同指向 4Q26 為 GPU/TPU/Cloud AI 測試需求的主要加速點,但對 3Q26 斜率、毛利率與目標價存在差異:Citi TP NT325、美林 TP NT$330。
- Citi 預期 2027 年毛利率維持 40% 以上,並將 wafer sort 視為除 final test 外的主要獲利槓桿;UBS 則預估 3Q26 毛利率降至 38–39%,4Q26 回升至 42–43%。
- 新加坡廠 2Q26 已量產,美國廠基礎建設目標於 2027 年底完成;海外擴產有助供應韌性,但初期折舊與利用率是毛利風險。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| NVDA.US(nvidia) | AI GPU 客戶需求來源 | Citi/BofA 對 Blackwell、Rubin 測試量與收入貢獻有估算 |
| AMD.US(amd) | AI/CPU 測試需求來源 | AI 加速器與 CPU 測試需求屬報告所述 TAM |
| 3711_日月光投控(市) | 同業/競爭 | UBS 提及部分 TPU 訂單由 ASE 分拆取得 |
供應鏈位置
- 上游:測試機、探針卡、測試介面與無塵室工程。
- 公司環節:晶圓測試、產品測試、預燒及小量封裝服務。
- 下游:AI GPU/TPU/CPU、車用、通訊與消費 IC。
- 所屬供應鏈:供應鏈_半導體測試設備。
風險與注意事項
- 大額資本支出與無塵室提前建置使自由現金流承壓,設備利用率若不及預期會放大折舊與費用。
- 美國廠仍在選址與規劃期,14 億美元為預算方向,不等同已確認投產時程。
- AI 客戶集中度提高,GPU/TPU/CPU 專案延後可能放大營收波動。
來源
- 報告_京元電子_2026Q2業務報告_20260820 — 京元電子,2026-08-20
- 活動_京元電子法說_20260828 — AlphaMemo.ai,2026-08-28;AI 逐字稿,前瞻說法需以公司公告驗證
- 報告_Citi_京元電子_20260807、報告_UBS_京元電子_20260807、報告_美林_京元電子_20260808 — 券商估值與需求分析
相關頁面
- 分析_2026-08_AI網通與硬體報告更新
- 時程_2026Q3Q4_AI網通與硬體催化劑
- 分析_CP_FT_BI_SLT測試產業與外包
- 時程_2026記憶體與AI催化劑
- NVDA.US(nvidia)
- AMD.US(amd)
- 供應鏈_光測試設備
- 供應鏈_半導體測試設備
- 7769_鴻勁精密(市)
- 報告_Citi_京元電子_20260807(2026-08-07,Citi;Buy,TP NT$342)
- 報告_UBS_京元電子_20260807(2026-08-07,UBS;Buy,TP NT$325)
- 報告_美林_京元電子_20260808(2026-08-08,美林;Buy,TP NT$330)
2026-08-31 中信投顧更新
- 2Q26 營收 111.4 億元、毛利率 39.5%、EPS 2.04 元;台灣通訊客戶庫存調整使通訊營收僅季增 1.2%,資料處理與儲存則季增 17%。來源:報告_CTBC_京元電子_20260831。
- 中信投顧因 AI GPU 客戶 HBM4 重新投片與設計調整,將 3Q26 營收成長預估由 QoQ +15.8% 下修至 +8.5%,2026 年營收年增預估由 +43.2% 下修至 +38.9%;測試時程延後約一季是本批新增的節奏風險。
- 2026 年資本支出估 500 億元,其中約半數廠務、半數 ATE/Prober/Handler;頭份 P1/P2 與楊梅 P1 預計 4Q26–1H27 貢獻營收,數字屬券商 estimate/供應鏈訪查。
來源補充(2026-08-31)
- 報告_CTBC_京元電子_20260831 — 中信投顧,2026-08-31;Buy,TP NT$350