技術_InP磷化銦
定義
InP(Indium Phosphide,磷化銦)是 III-V 族化合物半導體,其直接帶隙特性使電子躍遷能直接發光,是製作高速光子主動元件(雷射、調製器、光偵測器)的核心材料。與矽光子(SiPh)以成熟 CMOS 製程整合波導不同,InP 是光電子主動元件的「最後一道防線」——尤其是高功率 CW DFB 雷射,目前無法被矽光取代。
AI 算力擴張使 CPU/GPU 間的高速傳輸需求暴增:AI 模型每兩年成長 100 倍,算力每兩年提升 3.3 倍,但記憶體頻寬與互連頻寬每兩年僅提升 1.4 倍,導致每兩年需要多部署 70 倍互連。銅纜在高速下衰減急速惡化(212 Gbps 下衰減已逾 20 dB),光互連不可避免。InP 元件是高速光通訊(800G→1.6T transceiver)與 CPO ELS 雷射光源的核心環節,AI CapEx 浪潮直接推升 InP 元件需求。
此頁涵蓋 InP 光子元件(PD、Laser/DFB、EML、PIC)的原理、供應鏈與投資觀察,InP 原材料(銦礦供給)見 技術_銦行業,CPO 系統整合見 技術_CPO,供應鏈地圖見 供應鏈_CPO。
圖解
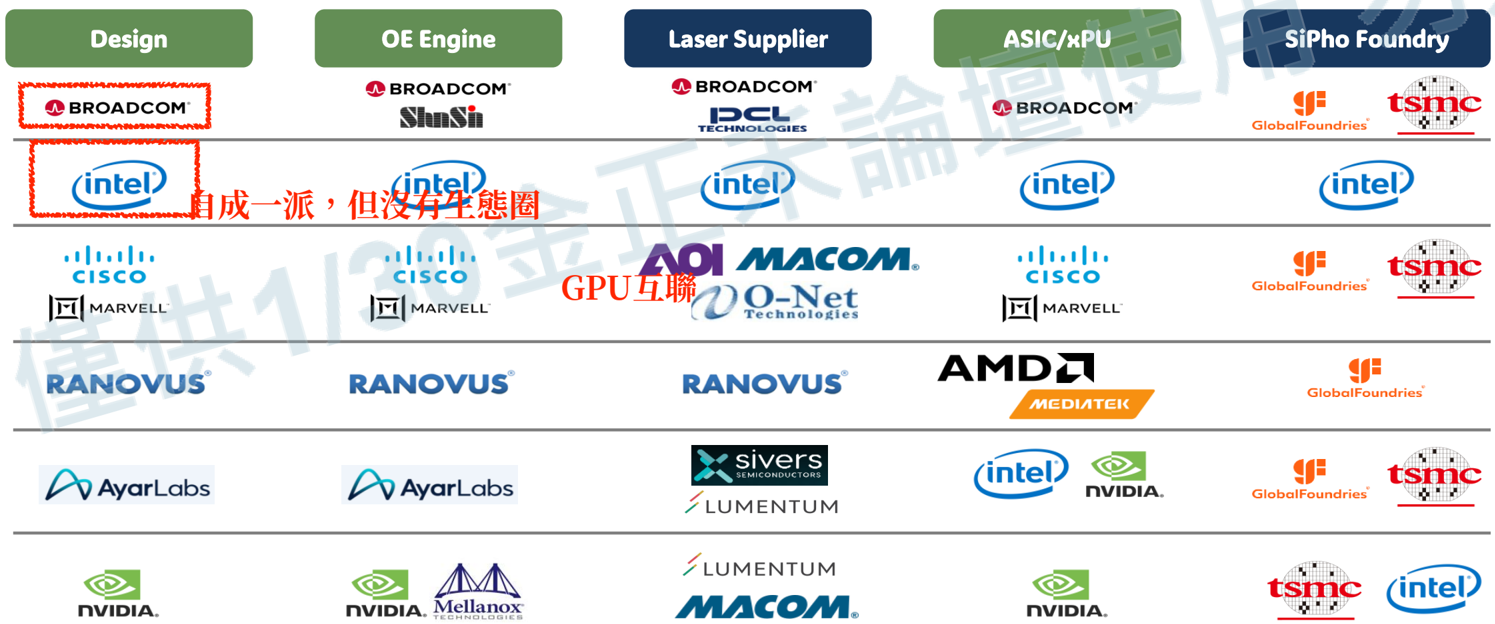 圖說:(金正禾論壇,2026-01-30)CPO 前段供應鏈——Design、OE Engine、Laser Supplier、ASIC/xPU、SiPho Foundry 五欄對應不同廠商生態圈;Broadcom 為 IDM 自成一派,NVIDIA 依賴 Lumentum 等外部雷射供應商。
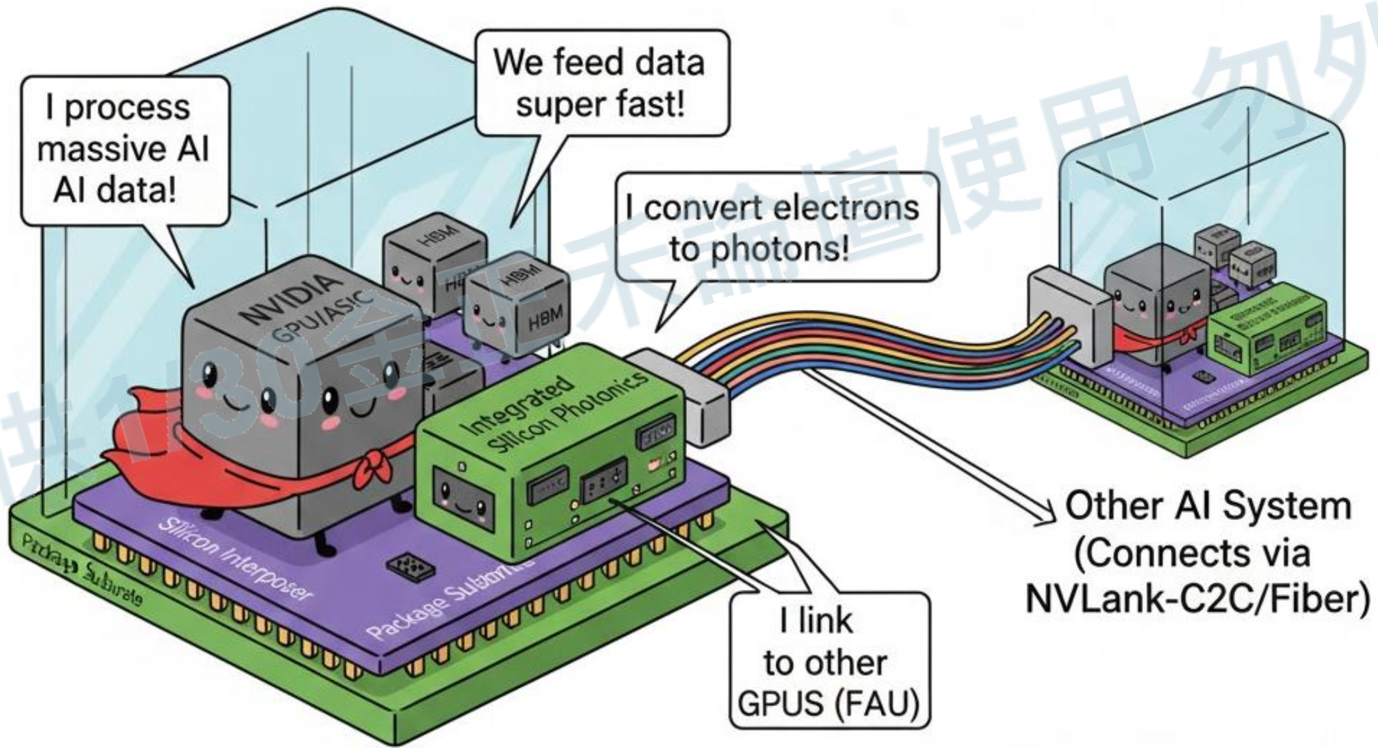 圖說:(金正禾論壇,2026-01-30)CPO 系統示意:NVIDIA GPU/ASIC 旁整合矽光子引擎,透過 FAU 光纖耦合連至其他 AI 系統,銅纜限制被光互連突破。
技術原理
InP 主被動元件一覽
| 元件 | 基板 | 應用距離 | 對應波長 | 功耗 | 成本單價 | 主要供應商 |
|---|---|---|---|---|---|---|
| PD(光偵測器) | InP | 近距離 NA | 900–1,550 nm | Low | $1–3 USD | AVGO.US(broadcom)、Hamamatsu、GCS |
| Laser/DFB(CW 光源) | InP | 100m–2km | 1,310 nm(SM) | Medium | $3–5 USD | AVGO.US(broadcom)、COHR.US(coherent)、LITE.US(lumentum)、Sumitomo、Furukawa、Mitsubishi |
| EML(調製光源) | InP | 100m–2km | 1,310 or 1,550 nm(SM) | Large | $15–20 USD | AVGO.US(broadcom)、II-VI(現 COHR.US(coherent))、LITE.US(lumentum)、Sumitomo、Furukawa、Mitsubishi |
| PIC(多功能 TRx) | InP | 2km–2,000 km | 1,530–1,690 nm(coherent) | Large | $50–100 USD | LITE.US(lumentum)、Finisar(現 COHR.US(coherent)) |
InP 元件功能高度差異化:每種元件對應不同的物理結構、製程步驟與測試條件,不像 TSMC/UMC 的標準化 CMOS 製程可快速調配產能或擴產。這是 InP 長期由 IDM(如 Broadcom 自供 PD)或垂直整合廠主導的根因。
3 吋轉 6 吋不是即時的 4 倍供給
晶圓直徑由 3 吋增至 6 吋,面積在幾何上約增為 4 倍,但有效產出還要乘上「實際轉線比例 × 各站良率 × 封裝/分測良率」。memo_EML_InP_CW_ELS_NPO_CPO專家觀點_日期不詳 指出,6 吋初期要重新摸索 MOCVD、外延均勻性、晶圓應力與升溫後應力釋放;業者通常以少量批次驗證後再逐段增加 10%~20% 轉線比例,因此成熟 3 吋產能不會立即全部被 6 吋替代。
flowchart LR
    A[6 吋基板/MOCVD 改裝] --> B[外延與晶圓均勻性]
    B --> C[應力/溫度循環篩選]
    C --> D[EML 調製或高功率 CW 製程]
    D --> E[COB 封裝與分測]
    E --> F[有效可交付良品]
    classDef process fill:#a5d8ff,stroke:#1c7ed6,color:#111;
    classDef risk fill:#fff3bf,stroke:#f08c00,color:#111;
    class A,B,D process;
    class C,E,F risk;
圖說:6 吋晶圓的面積優勢必須逐站轉化成穩定良率;應力、溫循與封裝分測使有效供給不會隨面積一步跳升。
800G Transceiver 成本拆解(SiPho vs EML)
| 元件 | SiPho 方案($) | EML 方案($) |
|---|---|---|
| DSP(高量) | $30–50 | $30–50 |
| Driver + TIA | $20 | $20 |
| SiPho Chip | $30 | — |
| EML | — | 160** |
| CW Laser(SiPho 外部光源) | 12–20 | — |
| High Speed PD | 24 | 24 |
| Others(PCB、lens 等) | $120 | $120 |
| 合計(不含毛利) | $260 | $370 |
EML 方案因每通道各自含調製雷射,BOM 高出約 $110(+42%);SiPho 方案以外部 CW 光源分時多工,每顆 CW Laser 供 4 個通道,降低光源成本但增加光路設計複雜度。
關鍵參數 / 判斷指標
| 指標 | 意義 | 投資觀察 |
|---|---|---|
| CW DFB 輸出功率(mW) | CPO ELS 能否驅動整條光鏈路 | 目前 Scale-Up CPO ELS 需 ≥100mW @1310nm;未來 200/400mW 或 CWDM 多波長版本進入後,能否供貨決定中系廠商能否切入 |
| EML 成本($/顆) | 800G/1.6T transceiver BOM 中最大變數 | EML 由 InP IDM 主導;SiPho + CW Laser 若持續降本,EML 占比將下滑 |
| InP 元件良率 | IDM 與純晶圓代工的核心競爭力 | Broadcom 自供 PD 良率優勢;第三方 InP 代工(如 GCS)能否接近 IDM 水準決定外溢訂單空間 |
| 從 IDM 移轉外包比例 | 供應鏈彈性指標 | Broadcom 外包量增加 → 台廠(穩懋等 InP 磊晶)受益 |
| ELS 供應商多樣化 | CPO 系統整合風險 | Lumentum 當前主導;Coherent、中系廠商能否在 100mW 規格認證後切入第二供 |
| 6 吋轉線比例與批次穩定性 | 決定面積優勢能否轉成有效產出 | 追蹤連續批次良率、MOCVD 改裝完成度與 3/6 吋產能並存期,而非只看名目晶圓尺寸 |
| 基板認證/出口資格 | 多來源供應能否真正落地 | Coherent 相關專家訪談稱新供應商多以 6 吋為目標,但看廠、送樣不等於取得北美客戶資格或可出口供貨 |
產業動能
- Scale-Up CPO ELS 成最大需求引擎:技術_CPO 頁已記錄 NV 每個 GPU Tray(4 GPU)需 2 個 ELS 模組;全機架 Full CPO 場景下每機架需 90 個 ELS(vs Scale-Out only 的 18 個),InP DFB 雷射需求爆發(來源:報告_金正禾論壇_CPO光電共封裝_20260325,2026-03-25)。
- ELS 功率門檻是中系廠商的卡點:DFB @1310nm 目前最低需 100mW,中系廠商勉強達標;若升至 200mW/DFB 或 400mW/DFB,或引入 CWDM 多波長規格,中系廠商在強度與多波長均勻性上暫時無法跟上(來源:報告_金正禾論壇_CPO光電共封裝_20260325,2026-03-25)。
- Coherent(II-VI)德州 InP 廠擴產:6 吋 InP 廠快速擴產,NVDA.US(nvidia) 入股 $20 億鎖定 InP 產能(來源:research_simpletechtrend_CPO矽光子ECTC2026_20260629,2026-06-29)。
- 從獨立元件移轉到垂直整合:傳統 InP IDM(Broadcom)自供 OE Engine;TSMC COUPE 路線需要外部 InP 雷射供應商,釋放訂單給 Lumentum、Coherent 等——但同時對傳統 CM 廠議價能力形成壓力(來源:報告_金正禾論壇_InP晶圓代工CPO_20260130,2026-01-30)。
- TSMC CPO 時程:2025Q1 Test Vehicle PIC → 2027Q1 Pilot Pre-MP;MP 最快 2026 年底至 2027 年初;至 2028 年進入批量量產(來源:報告_金正禾論壇_InP晶圓代工CPO_20260130,2026-01-30,講者為業內人士,信心:中)。
- 3→6 吋有效供給爬坡:memo_EML_InP_CW_ELS_NPO_CPO專家觀點_日期不詳 認為 COHR.US(coherent) 6 吋 InP 仍處製程與良率摸索,短期以 3 吋為主;其估計供給壓力可能到 2027Q2 才逐步緩解,但訪談日期與講者身分未提供,信心低。
概念股 / 族群
| 類型 | 廠商 | 角色 | 觀察點 |
|---|---|---|---|
| ELS / InP Laser IDM | LITE.US(lumentum) | Nvidia 首批 CPO ELS 主供、VCSEL/EEL 整合 | CPO 時程下修影響 2H26 ELS 出貨;長期受益於 ELS 需求爆發 |
| ELS / InP Laser IDM | COHR.US(coherent) | ELS 第二供、德州 6 吋 InP 擴產、PIC/EML 全線 | NVIDIA $20 億入股確認長期供應地位 |
| InP 磊晶(台灣) | 3105_穩懋(櫃) | InP 磊晶代工(GaAs 為主,InP 待確認) | CPO 時程若 2027 放量,InP 磊晶訂單能否外溢給穩懋 |
| InP 磊晶(台灣) | 4971_IET-KY(市) | InP 磊晶,TSMC COUPE 上游 | 與聯亞光電並列布局 TSMC COUPE 上游 |
| SiPho 代工(搶 InP 場景) | 2330_台積電(市) | COUPE PIC N65:矽光取代 InP 調製器 | TSMC COUPE 推進節奏決定 InP EML 需求能否被 SiPho 局部替代 |
信心水準
Lumentum/Coherent 的 ELS 供應地位已有多份報告確認(信心高);穩懋的 InP 外溢訂單及 IET-KY 的 TSMC COUPE 上游地位待法說/供應鏈報告進一步確認(信心低)。
技術瓶頸 / 風險
- InP 非標準化製程是擴產障礙:InP 主被動元件功能差異極大(PD、DFB、EML、PIC 各自製程),不能像 TSMC CMOS 標準化產能調配;IDM 廠難以快速擴產回應 AI 需求激增,純晶圓代工路線尚未成熟。
- 晶圓尺寸的產能幻覺:3→6 吋的面積 4 倍只是理論上限;分批轉線、應力釋放、MOCVD recipe 與高功率/高速產品低良率,可能讓有效產出增幅顯著低於面積增幅。
- ELS 功率規格持續升級:100mW→200mW→400mW DFB,或 CWDM 多波長(1270/1290/1310/1330/1350nm),每次升級都是新的技術門檻;中系廠商在高強度與多波長均勻性上具系統性落後。
- SiPh 替代風險(局部):矽光子技術成熟後,調製器(MZM/MRM)功能已被 SiPh 取代;剩餘 InP 不可取代的環節主要是高功率 CW DFB 雷射和 PD——但若矽光+混合整合進一步突破,技術壁壘可能收窄。
- CPO 時程不確定性:Spectrum 6 CPO(DFAU 良率問題、插損 4.5 dB)導致 2026/2027 ELS 出貨低於預期,詳見 技術_CPO 衝突 callout。
- 供應商議價能力喪失(系統整合商視角):CPO 架構下,ELS 供應商綁定更緊密(CSP 無法像選擇可插拔光模組那樣自由換廠),ELS 廠商議價能力提升,但同時暴露在客戶集中風險。
InP vs 矽光(SiPh)競合
| 功能 | InP 優勢 | SiPh 優勢 | 現況 |
|---|---|---|---|
| CW DFB 雷射(光源) | 直接帶隙,效率高,100mW+ 可行 | 間接帶隙,無法直接發光 | InP 不可取代 |
| 光偵測器(PD) | 頻寬寬(900–1550nm) | 短波長受限 | InP 仍主導高頻寬應用 |
| 調製器(MZM/MRM) | 小體積 EAM 整合可行 | 成熟 CMOS 整合、低成本 | SiPh 已局部取代 |
| 波導傳輸 | 低損耗 | 成熟製程整合 | SiPh 主導 |
| 整合複雜度 | IDM 自垂直整合 | 需外部 InP 雷射 Hybrid bonding | TSMC COUPE = SiPh + InP 混合 |
技術演進時程
gantt
    title InP 光子元件需求演進
    dateFormat YYYY
    section 光模塊(Scale-Out)
    800G EML/SiPho+CW 並行 :done, 2024, 2026
    1.6T transceiver 放量   :active, 2026, 2028
    section CPO ELS(Scale-Up)
    Nvidia Q3450 ELS 首批(Lumentum 主供):active, 2026, 2027
    ELS 需求爆發(Full CPO 90個/架)       :2027, 2029
    section InP 晶圓代工
    TSMC COUPE 試行                       :done, 2025, 2026
    TSMC CPO Pilot Pre-MP                 :2027, 2028
    CPO 量產 MP                            :milestone, 2028, 2028
相關技術
- 技術_CPO(InP ELS 是 CPO 光鏈路的核心光源環節)
- 技術_矽光子(SiPh)(InP 與 SiPh 的競合:調製器被取代,雷射不可取代)
- 技術_光電芯片(CPO OE 中 PD/Driver/TIA 配置)
- 技術_銦行業(InP 原材料供給:銦礦、InP 基板)
來源
- 報告_金正禾論壇_InP晶圓代工CPO_20260130 — 金正禾論壇(產業專家 Terry),2026-01-30
- 報告_金正禾論壇_CPO光電共封裝_20260325 — 金正禾論壇,2026-03-25
- research_simpletechtrend_CPO矽光子ECTC2026_20260629 — InP 供應鏈更新,2026-06-29
- memo_EML_InP_CW_ELS_NPO_CPO專家觀點_日期不詳 — Coherent 相關專家訪談,日期不詳(2026-08-30 收錄;3→6 吋製程爬坡、基板認證與 EML/CW 有效供給,信心低)